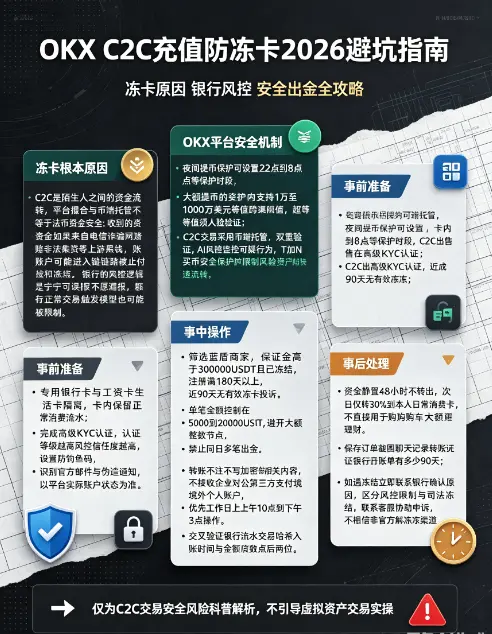
一、引言:冻卡不是“运气差”,是“认知差”
“我卖了几千U,卡就被冻了,我做错了什么?”
这是加密社区被问及频率最高的问题之一。答案是:你可能什么都没做错,但你收的钱“有问题” 。
C2C出金导致银行卡被冻结,已经不再是偶发事件。2026年,银行风控系统依托机器学习模型持续升级,识别与电信诈骗等非法活动相似的可疑交易模式;与此同时,监管部门对虚拟货币相关风险保持高压态势,金融机构不得为虚拟货币相关业务活动提供账户开立和资金划转服务。
本文将从风险成因、银行风控逻辑、OKX平台安全机制以及实操避坑技巧四个维度,提供一份完整的C2C充值防冻卡指南。这篇教程的目的不是鼓吹使用,而是——“如果你已经决定要用,怎么用得更安全” 。
各大交易所注册链接:
OKX 官方注册
Binance 官方注册
Gate 官方注册
二、冻卡的根本原因:你收的钱“不干净”
2.1 C2C的本质:陌生人与陌生人之间的转账
很多用户对C2C存在一个根本性误解——以为“在交易所页面里完成”“商家经过平台认证”“订单有记录”,这件事就安全了。
但C2C交易的真相是:平台做的是广告展示、订单撮合和币端托管,人民币那一侧,最终进你银行卡的,是对手方打过来的一笔钱。你收到的不是平台自有资金,而是买币对手方或其指定付款方的转账。而币圈最大的吸引力之一,就是能把电诈、网赌、非法集资等资金拆散、转换、跨平台流动。
2.2 为什么冻卡的不是对方,而是你?
公安机关和银行系统看资金链时,不会先问你是不是币圈老玩家,也不会先判断你主观上是不是坏人。它们先看到的是:受害人被骗后,钱从A账户流到B账户,又流到C账户,其中某一笔到了你的账户。
只要你的账户进入这条资金链,止付、冻结就可能先发生。按照《反电信网络诈骗法》,银行业金融机构可以对异常账户和可疑交易采取限制或中止业务等措施。2024年两高发布的洗钱刑事案件司法解释进一步明确,通过“虚拟资产”交易转移犯罪所得的,可被认定为洗钱方式之一。
2.3 银行风控的“宁可误报,不愿漏报”
银行的防御性风控逻辑是:在防范电诈、反洗钱的严格监管要求下,宁可“误报”也不愿“漏报” 。这意味着,即便是正常的C2C交易,一旦触发了风控模型,也可能被冻结。这不是针对你个人,而是银行风控系统在“保护”你——只不过这种保护方式,代价是你的资金被暂时锁死。
三、OKX平台的安全机制:平台做了什么?
OKX在2026年持续升级资产保护体系。
3.1 夜间提币保护:给C2C交易加一道“时间锁”
2026年7月,OKX正式上线夜间提币保护(Offline Mode) 。用户可自主设定保护时段(小时精度,最长12小时,如22:00–08:00)。保护时段内,C2C出售(P2P) 等操作会被直接拦截。
设置路径:安全中心 → 高级安全设置 → 提币防护 → 夜间保护。
3.2 大额提币保护:超阈值须人脸验证
大额提币保护支持用户自主设置24小时跨渠道累计出金阈值,范围为1万至1,000万美元等值。C2C出售(P2P) 同样计入24小时累计额度。
3.3 C2C交易的平台级保障
OKX C2C平台利用托管技术确保交易安全——下单后平台会暂时锁定卖方账户中的数字资产,直到收到付款确认为止。平台还要求C2C交易时进行双重验证(2FA) ,并设有人工智能风控模型全天候24小时监控可疑行为。
3.4 T+N买币安全保护
通过C2C买币时,平台风控系统会综合评估交易风险,对部分用户的资产进行N天限制提币及C2C卖出。这一机制虽然会带来短期不便,但能有效避免因风险资金流入带来的双方财产损失。
四、避坑实操:事前、事中、事后的完整链条
4.1 事前准备:三件事做好了,风险降一半
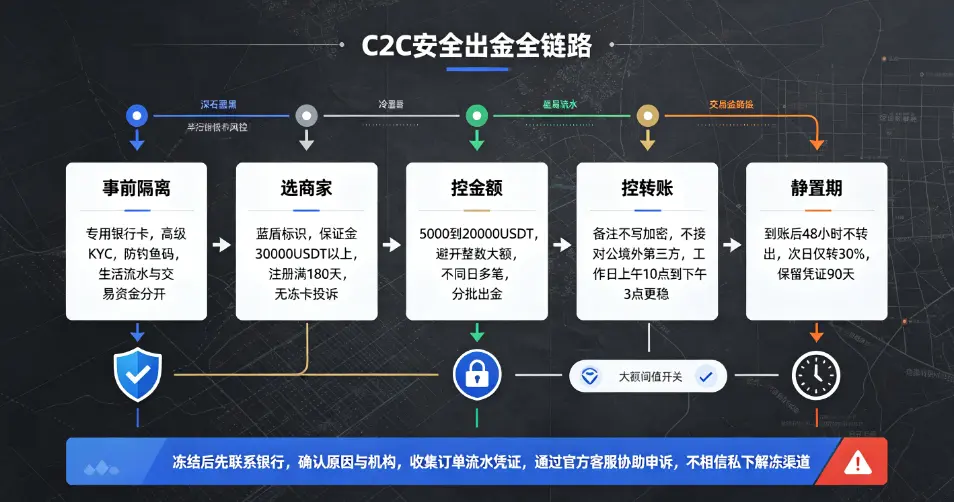
第一,专用银行卡。 不要用工资卡、生活卡、交易卡混在一起。单独留一张专门走C2C资金的卡,平时有正常消费流水(水电、话费等),让它看起来是“正常人在用”,而不是突然进出大额资金。万一这张卡出问题被冻了,不影响日常生活。
第二,完成高级KYC。 C2C交易必须先完成身份认证。认证等级越高,风控信任度越高。
第三,设置防钓鱼码。 防钓鱼码可以帮助你识别官方邮件,减少误信伪造通知的风险。诈骗者常发送声称来自客服团队的短信,通知你已进行大额转账——不要相信第三方消息,以平台实际账户状态为准。
4.2 事中操作:从选商家到转账的每一个细节
第一步:筛选蓝盾商家
OKX平台上的“蓝盾”标识是对高信用商家的官方认证。筛选标准:
- 勾选蓝盾商家选项,同步开启T1与实名付款双重过滤
- 保证金必须高于30,000 USDT且状态显示“已冻结”
- 商家注册满180天以上,近90天无有效冻卡投诉记录
第二步:控制交易金额与频率
- 单笔出金金额控制在5,000–20,000 USDT区间
- 避开50,000、100,000等整数大额节点
- 禁止同日多笔出金
- 分批出金,每笔之间隔开,账户流水自然了,风控就不容易盯上
第三步:转账时的“三不要”
- 转账备注不要写任何与加密相关的内容(USDT、BTC、加密、数字资产等)——不当支付备注是账户冻结最常见的原因之一
- 不要接收来自企业对公账户、第三方支付机构备付金账户、境外个人账户的资金
- 不要在夜间进行大额转账——工作日上午10点到下午3点是最稳的时间段
第四步:流水核查四步交叉验证
不要轻信单一流水截图:
- 要求商家提供银行流水截图,重点检查收款账户名与OKX实名信息是否完全一致
- 在OKX资金流水页复制交易哈希,粘贴至区块链浏览器验证到账状态
- 比对流水截图中入账时间与OKX系统记录的时间差,误差不超过15分钟
- 核对金额小数点后两位数字
4.3 事后处理:到账后的“静置期”
资金静置48小时。 收款到账后,至少保留48小时不进行任何转出操作。刚进卡就马上转出、整进整出,最容易触发风险模型。
次日仅转30%。 资金到账次日,仅可转入本人名下另一张日常消费卡,且单日转账上限为当日入账金额的30%。
禁止用于大额固定资产支出。 不要将C2C出金资金直接用于购房、购车、大额理财等。
保存所有凭证。 所有与出金相关的银行短信、APP通知须完整截图保存,留存周期不少于90天。
五、如果已经被冻卡了怎么办?
第一步:立即联系银行,确认冻结原因、涉及的权威机构以及解冻所需的文件。
第二步:区分冻结类型。银行风控带材料去解释一般还能解决;司法冻结就要按流程配合材料处理。
第三步:收集证据。包括C2C订单截图、与商家的聊天记录、转账凭证和银行对账单。
第四步:联系OKX客服提交申诉,平台客服将协助与买方沟通。
重要警告:不要乱找所谓“解冻渠道”,大概率是坑。只有银行和执法机构有权限处理冻结问题。
六、结语
C2C出金导致冻卡,根本原因不是你做错了什么,而是你无法控制对手方资金从哪里来。
记住五件事:
- 专用卡——工资卡、生活卡、交易卡分卡使用
- 蓝盾商家——筛选高信用商家,检查保证金和注册时长
- 金额分散——单笔5,000–20,000 USDT,避开整数大额
- 备注留空——转账备注不写任何与加密相关的内容
- 资金静置——到账后48小时不动,次日仅转30%
币圈真正完整的一笔交易,不是你在K线里赚到的那一段,而是你能不能把它安全带回现实。会赚钱只是第一步,能把钱稳稳拿出来,才算真正结束一轮交易。
发表回复